Quando un utente visita il nostro Sito, alcune informazioni possono essere archiviate o recuperate dal suo dispositivo, soprattutto sotto forma di cookie. Utilizziamo i cookie necessari per il buon funzionamento del Sito, come pure i cookie statistici e di marketing per misurare l’audience e personalizzare i nostri contenuti. Per la gestione delle preferenze relative ai cookie e ai consensi espressi dagli utenti, ci avvaliamo delle soluzioni fornite da Google. Maggiori informazioni sono disponibili anche nell’informativa Google Responsabilità per i dati aziendali.
In questo Centro dei cookie, l’utente può effettuare le proprie scelte sull’utilizzo dei cookie: accettare o rifiutare alcune categorie, accettare tutto o rifiutare tutto. Per avere informazioni dettagliate sull’insieme dei cookie utilizzati in queste tre categorie, consultare la nostra informativa sui cookie.
Si segnala che la disattivazione di alcuni cookie potrebbe limitare determinate funzionalità del sito e influire sulla qualità dell’esperienza di navigazione e dei servizi disponibili.
Cookie necessari
I cookie necessari contribuiscono al corretto funzionamento del Sito, in quanto attivano funzionalità essenziali come la navigazione e l’accesso alle aree protette. Questi cookie non possono essere disabilitati nei nostri sistemi.
Cookie statistici
I cookie statistici ci aiutano a comprendere in che modo i visitatori interagiscono con il nostro sito, raccogliendo e comunicando informazioni sulla navigazione. Questi cookie permettono di identificare le pagine più e meno consultate e di migliorare la performance globale del Sito.
Cookie di marketing
I cookie di marketing sono utilizzati per divulgare pubblicità pertinenti e misurare la performance delle campagne. Scegliendo di non abilitare questi cookie, l’utente continuerà a visualizzare le pubblicità, ma saranno meno adatte ai suoi centri di interesse.
L’utente può scegliere a quale fine possiamo raccogliere e utilizzare i suoi dati tramite i prodotti Google.
Memorizzazione utente: per abilitare tecnicamente le funzionalità pubblicitarie.
Dati utente per la pubblicità: per permettere l’ottimizzazione delle nostre campagne pubblicitarie.
Personalizzazione delle pubblicità: per adeguare le pubblicità agli interessi dell’utente.
Rendimenti più elevati, nuove opportunità: dove il reddito fisso offre valore
Yannik Zufferey, PhD
Chief Investment Officer, Core Business
Sandro Croce
CIO, Fixed Income
Florian Ielpo, PhD
Head of Macro
punti principali.
L'aumento dei rendimenti obbligazionari riflette soprattutto tassi reali più elevati, premi a termine in crescita e preoccupazioni fiscali, più che timori inflazionistici. I mercati scontano già un significativo inasprimento monetario, rendendo meno probabile un ritorno al ciclo di rialzi del 2022-2023
Rendimenti più elevati hanno restituito valore al reddito fisso, che torna a offrire interessanti opportunità di rendimento nel lungo periodo. Privilegiamo un'esposizione graduale alla duration diversificata e un approccio selettivo al credito
La Francia deve fare i conti con sfide fiscali e incertezza politica, ma presenta fondamentali economici e istituzionali nettamente più solidi rispetto a quelli della Grecia durante la crisi del debito sovrano.
Cosa sta spingendo al rialzo i rendimenti obbligazionari?
I mercati obbligazionari globali hanno registrato una marcata rivalutazione, con i rendimenti dei titoli di Stato a lungo termine che hanno raggiunto livelli che non si vedevano da prima della crisi finanziaria globale del 2008. Tre fattori stanno contribuendo al rialzo dei rendimenti: l'aumento dei prezzi dell'energia in seguito alla chiusura dello Stretto di Hormuz, la politica monetaria delle principali banche centrali che resta restrittiva e l'ampliamento dei deficit fiscali, che ha accresciuto il volume delle emissioni governative.
Trovare valore nel reddito fisso in un contesto di rendimenti più elevati
Il rialzo dei rendimenti ha restituito attrattività al reddito fisso. Approfondisci le nostre convinzioni sulle opportunità nel credito, sul posizionamento dei portafogli e sulle prospettive per la Francia. (Disponibile solo in inglese e francese).
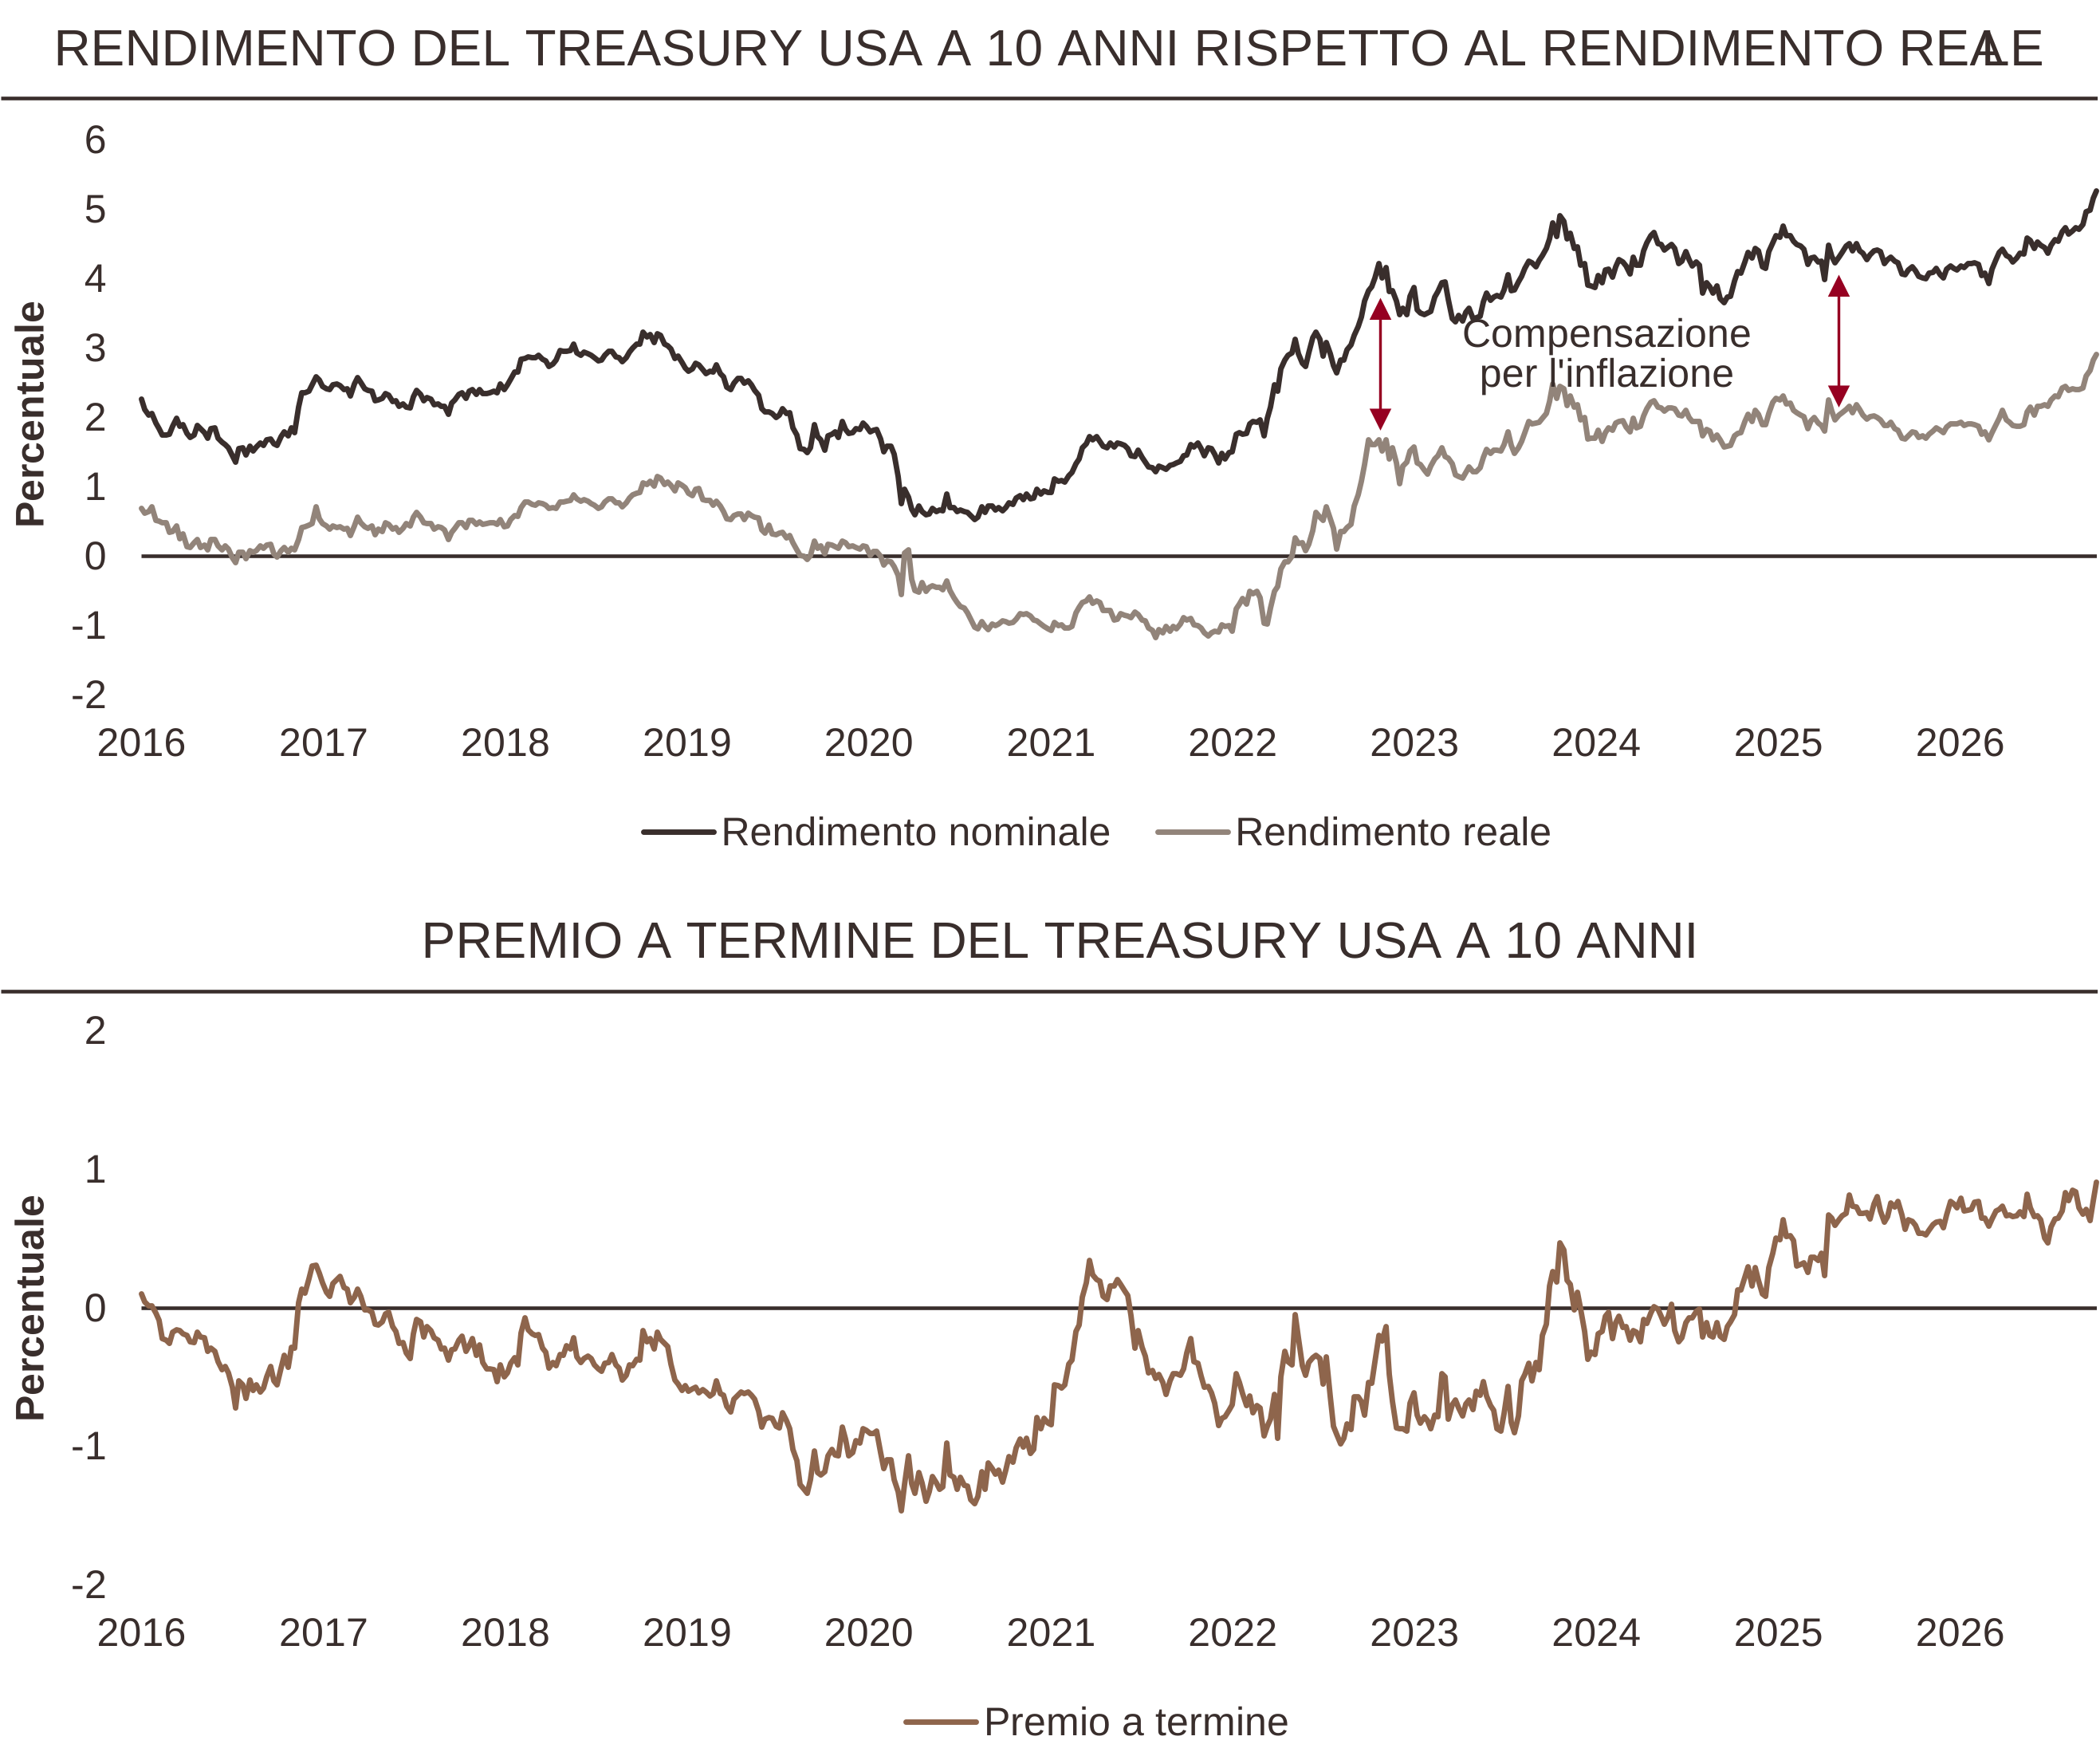
L’aumento dei rendimenti è stato determinato non tanto da un rialzo delle aspettative d’inflazione, quanto piuttosto dall’incremento dei rendimenti reali e del premio a termine (Figura 1). In un contesto caratterizzato da incertezza fiscale e da una forte emissione di debito, gli investitori richiedono infatti una maggiore remunerazione per detenere obbligazioni a lunga scadenza.
È importante sottolineare che i mercati stanno già incorporando una quota significativa dell’inasprimento monetario atteso. Gli investitori prevedono ulteriori rialzi dei tassi da parte della Federal Reserve fino al 2027 e un ulteriore irrigidimento della politica monetaria da parte della BCE. In altri termini, gran parte della risposta attesa delle banche centrali è già riflessa negli attuali rendimenti obbligazionari. Per assistere a un ulteriore aumento significativo dei rendimenti rispetto ai livelli odierni, sarebbe probabilmente necessario che le autorità adottassero un orientamento monetario molto più restrittivo di quanto il mercato si aspetti attualmente.
FIG 1. Treasury USA decennale: rendimento reale, aspettative d’inflazione e crescita del premio a termine, (2016-2026)1
Cambia tutto per restare tutto uguale? Non questa volta
Non riteniamo che il contesto attuale sia paragonabile allo shock inflazionistico che ha innescato il ciclo di inasprimento monetario particolarmente aggressivo del 2022-2023.
La crescita economica rimane resiliente, ma i mercati del lavoro sono più equilibrati e le pressioni inflazionistiche di fondo risultano sensibilmente più contenute. Gli utili societari continuano a essere solidi, i tassi di insolvenza restano contenuti e la crescita della produttività contribuisce ad attenuare le pressioni salariali.
Sebbene l'inflazione complessiva sia aumentata, il rialzo è dovuto in larga misura ai prezzi dell'energia, mentre la dinamica salariale resta contenuta limitando il rischio di una spirale salari-prezzi. In questo contesto, con tassi ufficiali ormai prossimi a livelli neutrali, le banche centrali sembrano orientate più a calibrare con precisione la politica monetaria più che ad avviare un nuovo ciclo di irrigidimento. Del resto, tassi di mercato più elevati stanno già determinando un inasprimento delle condizioni finanziarie: rendimenti reali prossimi al 3% e tassi ipotecari superiori al 7% dovrebbero contribuire a raffreddare la domanda senza rendere necessario un ulteriore marcato rialzo dei tassi ufficiali.
La recente correzione dei mercati ha restituito valore al reddito fisso. I livelli di rendimento oggi disponibili consentono agli investitori di accedere a flussi cedolari che sono mancati per gran parte dell'ultimo decennio, rafforzando il contributo delle obbligazioni alla costruzione di portafogli resilienti.
Riteniamo che le opportunità più interessanti si concentrino nei segmenti high yield e nel debito societario dei mercati emergenti, dove i rendimenti offrono una remunerazione interessante in rapporto al rischio assunto.
Alla luce dell'incertezza sul possibile punto di approdo dei rendimenti, preferiamo un approccio graduale all'investimento piuttosto che tentare di individuare il momento ideale di ingresso sul mercato.
La nostra strategia si fonda su una duration ampiamente diversificata, su un incremento progressivo dell'esposizione obbligazionaria e su una rigorosa selezione delle opportunità di credito. Un quadro caratterizzato da un'inflazione in graduale normalizzazione, da un orientamento monetario meno restrittivo o da un allentamento delle tensioni geopolitiche potrebbe sostenere la performance del mercato obbligazionario. Al contrario, nuovi shock energetici, persistenti squilibri fiscali o un'offerta elevata di titoli potrebbero continuare a esercitare pressioni al rialzo sui rendimenti.
La Francia rappresenta oggi il principale rischio sovrano in Europa. Gli spread rispetto alla Germania si sono ampliati fino a livelli che richiamano quelli osservati durante la crisi del debito dell’Eurozona e i rendimenti dei titoli francesi a 10 anni hanno recentemente superato quelli della Grecia.
Pur riconoscendo le sfide poste dalla situazione fiscale francese, riteniamo che il paragone con la Grecia non colga le differenze strutturali tra i due Paesi. La Francia è chiamata a migliorare la sostenibilità dei conti pubblici, ma beneficia di importanti fattori di sostegno, tra cui un elevato livello di risparmio privato, una posizione esterna sostanzialmente equilibrata, un accesso stabile ai mercati dei capitali e una crescita economica ancora positiva (Figura 2).
FIG 2. Grecia nel 2009 e Francia nel 2026: debito pubblico, saldo di bilancio, saldo primario, saldo delle partite correnti e risparmio nazionale (% del PIL)2
Per gli investitori, le questioni chiave sono due. La prima riguarda l'opportunità di mantenere un'esposizione ai titoli di Stato francesi inferiore a quella del benchmark. Considerato il peso della Francia negli indici obbligazionari sovrani e il premio di rendimento oggi offerto dai suoi titoli, un sottopeso strutturale comporta alcuni rischi.
La seconda riguarda l'opportunità di aumentare tatticamente l'esposizione. Sebbene le valutazioni appaiano sempre più interessanti in un’ottica di lungo periodo, l'incertezza politica legata al processo di bilancio e alle elezioni presidenziali del 2027 potrebbe continuare ad alimentare la volatilità nel breve termine.
Per il momento preferiamo mantenere un'esposizione in linea con il benchmark. A nostro avviso, la BCE interverrebbe solo se le tensioni dovessero estendersi oltre la Francia e minacciare una più ampia frammentazione dell'Eurozona. Fino ad allora, il ripristino della fiducia dei mercati dipenderà principalmente dalla politica fiscale.
Valorizzare il potenziale dei rendimenti più elevati
Nonostante la recente volatilità, il nostro scenario di riferimento rimane costruttivo. Il rialzo dei rendimenti ha riportato valore nel reddito fisso e creato punti di ingresso più interessanti per gli investitori con un orizzonte di lungo periodo. Privilegiamo un approccio diversificato tra duration, credito e rischio azionario, incrementando al contempo l'esposizione obbligazionaria in modo graduale e selettivo.
Nel comparto dei titoli di Stato, la Francia merita un attento monitoraggio ma, a nostro avviso, non presenta le caratteristiche di una crisi simile a quella vissuta dalla Grecia. Per il momento preferiamo mantenere un'esposizione neutrale, in attesa di maggiore chiarezza sul percorso di consolidamento dei conti pubblici e sul processo di bilancio.
Più in generale, il reddito è tornato a essere una componente significativa della performance obbligazionaria. In un contesto in cui gran parte dell'ulteriore inasprimento della politica monetaria è già incorporato nei prezzi di mercato, riteniamo che gli investitori non debbano necessariamente individuare il picco dei rendimenti per iniziare a costruire o rafforzare l'esposizione al reddito fisso.
Nel comparto dei titoli di Stato, continuiamo a monitorare con attenzione la Francia, pur senza ravvisare elementi riconducibili a una crisi sul modello greco. Manteniamo pertanto un posizionamento neutrale fino a quando non emergerà maggiore visibilità sul fronte dei conti pubblici.
Più in generale, il reddito torna a svolgere un ruolo importante nella performance delle obbligazioni. In un contesto in cui gran parte dell'ulteriore inasprimento monetario atteso è già incorporato nei prezzi di mercato, riteniamo che gli investitori non debbano necessariamente attendere il picco dei rendimenti per incrementare l'esposizione obbligazionaria.
Iscriviti alla nostra newsletter mensile.
Grazie per esserti iscritto alla nostra newsletter mensile!
Si è verificato un errore durante la registrazione dell’abbonamento. Invia un’e-mail a loim-digital@lombardodier.com.
L’aumento dei rendimenti obbligazionari è determinato principalmente dal rialzo dei rendimenti reali e del premio a termine, più che da un semplice aumento delle aspettative d’inflazione. In un contesto caratterizzato da incertezza fiscale, maggiori esigenze di finanziamento dei governi e un’elevata emissione di debito, gli investitori richiedono una remunerazione più elevata per detenere obbligazioni a lunga scadenza. I mercati stanno inoltre già incorporando ulteriori interventi restrittivi da parte delle principali banche centrali, il che significa che gran parte della risposta attesa di politica monetaria è già riflessa nei rendimenti attuali.
Rendimenti più elevati hanno restituito attrattività al mondo obbligazionario, creando opportunità che per gran parte dell’ultimo decennio non erano disponibili. Piuttosto che cercare di individuare il momento preciso in cui i rendimenti raggiungeranno il loro massimo, gli investitori possono valutare un incremento graduale dell’esposizione attraverso un approccio diversificato che combini duration, selezione del credito e ampia diversificazione tra settori e aree geografiche. A nostro avviso, le opportunità più interessanti si trovano nelle obbligazioni high yield e nel debito societario dei mercati emergenti, dove i livelli di rendimento offrono una remunerazione interessante in rapporto ai rischi assunti.
I rendimenti dei titoli di Stato francesi sono aumentati sensibilmente, riflettendo le preoccupazioni degli investitori per la situazione fiscale del Paese, l’incertezza politica e il crescente fabbisogno di finanziamento. Sebbene in alcuni momenti i rendimenti francesi abbiano superato quelli della Grecia, riteniamo che il paragone con la crisi del debito sovrano dell’Eurozona sia eccessivo. La Francia beneficia infatti di un elevato livello di risparmio delle famiglie, di un accesso stabile ai mercati finanziari e di fondamentali economici più solidi. Per gli investitori obbligazionari, i rendimenti più elevati hanno migliorato il potenziale di reddito e reso le valutazioni più interessanti. Tuttavia, le discussioni sul bilancio e le elezioni presidenziali del 2027 potrebbero continuare a generare volatilità, giustificando un approccio neutrale e allineato al benchmark.
A nostro avviso, il debito societario dei mercati emergenti continua a rappresentare una delle aree più interessanti del mondo obbligazionario. Il rialzo dei rendimenti ha migliorato il potenziale di performance, mentre l’ampiezza dell’universo investibile offre opportunità selettive in diversi Paesi e settori. Considerate le differenze in termini di qualità creditizia e rischio specifico dei singoli mercati, resta fondamentale adottare un approccio diversificato e rigoroso nella selezione degli emittenti, con l’obiettivo di cogliere le opportunità di reddito mantenendo sotto controllo la volatilità.
visualizza le fonti.
+
1 Bloomberg, Federal Reserve Bank of New York, LOIM. Dati settimanali aggiornati al 2 ottobre 2026. A fini esclusivamente illustrativi. La compensazione per l'inflazione è calcolata come differenza tra il rendimento nominale e il rendimento reale. A fini esclusivamente illustrativi. Le performance passate non sono indicative dei risultati futuri. 2 IMF World Economic Outlook, aprile 2026, LOIM. Grecia: dati consuntivi 2009; Francia: proiezioni FMI per il 2026. A fini esclusivamente illustrativi.
informazioni importanti.
Il presente documento è una Comunicazione di marketing destinata esclusivamente a investitori professionali.
Il presente documento è una Comunicazione aziendale destinata esclusivamente a investitori professionali e non è una comunicazione di marketing riguardante un fondo, un prodotto d’investimento o servizi d’investimento nel vostro paese. Il presente documento non mira a fornire consulenza d’investimento, contabile, professionale o legale.