A nostro avviso, il successo degli investimenti obbligazionari dipende da una combinazione di persone, processi e performance. La strategia Swiss Fixed Income di LOIM è costruita su questi tre principi. Quest’anno il Swiss Franc Credit Bond ha superato i 2 miliardi di franchi svizzeri di attivi in gestione, raggiungendo un traguardo importante.
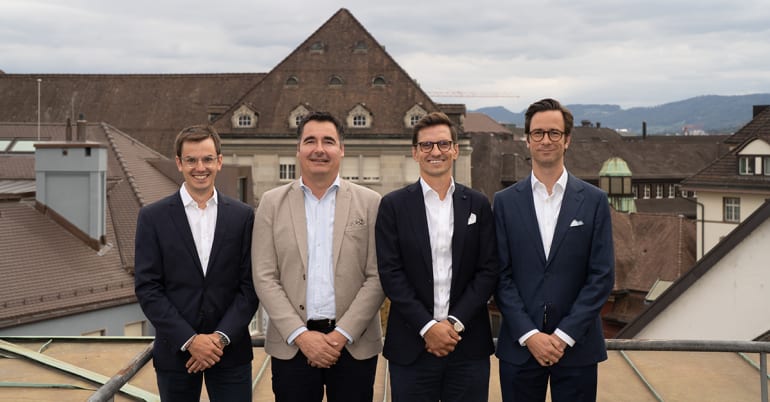
In questa Q&A, Markus Thöny, Head of Swiss Fixed Income, ripercorre quasi vent’anni di gestione della strategia e il percorso che ne ha accompagnato la crescita attraverso i differenti cicli di mercato. Condivide la filosofia di investimento del team, gli insegnamenti delle crisi passate, l’importanza della fiducia dei clienti e le prospettive per il mercato obbligazionario svizzero.
D: La vostra performance è stata costruita in contesti di mercato molto diversi. Quali sono stati gli elementi chiave?
R: La performance è sempre la nostra massima priorità. Tutto parte da professionisti degli investimenti di elevata qualità e da un processo di investimento coerente con la nostra filosofia.
La nostra filosofia si basa su responsabilità e autonomia decisionale. Mettiamo i nostri specialisti nelle condizioni di applicare direttamente le proprie competenze ai portafogli e di assumere decisioni di investimento nel rispetto di budget di rischio chiaramente definiti. Crediamo che le decisioni debbano essere prese da chi possiede le competenze più approfondite, è più vicino all’opportunità d’investimento ed è in grado di farsi pienamente carico del risultato. Si crea così una cultura di responsabilità, agilità e performance.
Leggere anche : Swiss Franc Credit Bond: a reliable record of outperformance (in inglese)
Altrettanto importante è il modo in cui assistiamo i nostri clienti. Riteniamo che la fiducia debba essere conquistata ogni giorno attraverso integrità, professionalità e coerenza nell’esecuzione. Il nostro impegno è mantenere quanto promettiamo e assicurare che i portafogli riflettano l’approccio di investimento che comunichiamo agli investitori.
In ultima analisi, il nostro obiettivo è generare solidi risultati d’investimento ed essere un partner affidabile nel lungo periodo1.
D: L’evoluzione dei mercati ha portato a cambiamenti significativi nel vostro approccio o i principi fondamentali hanno resistito alla prova del tempo?
R: La nostra filosofia è rimasta invariata dal lancio della strategia nel giugno 2008. Al centro del processo vi è una chiara distinzione tra generazione di alfa e beta. La replica del benchmark e la gestione della liquidità sono affidate a specialisti dedicati. La generazione di alfa avviene attraverso un approccio multi-manager in cui professionisti esperti contribuiscono con fonti di investimento differenziate e in larga misura non correlate tra loro.
Un processo di investimento robusto deve essere coerente con la filosofia di investimento, ma anche scalabile e adattabile. Pur mantenendo invariati i principi fondamentali, negli ultimi 18 anni abbiamo continuamente perfezionato il processo, introducendo nuove fonti di alfa e strategie sistematiche di copertura. Questa combinazione di coerenza e innovazione è stata uno dei principali fattori del nostro successo di lungo termine.
Stabilità, competenze complementari ed esperienza permettono di costruire una piattaforma collaborativa davvero unica, unita dall’obiettivo comune di generare risultati stabili.
D: La strategia è stata lanciata all’apice della crisi finanziaria globale. Successivamente avete affrontato la crisi del debito dell’eurozona, l’era dei tassi d’interesse negativi in Svizzera e lo shock inflazionistico post-pandemia. Come avete gestito contesti così diversi?
R: In qualità di gestori attivi, cerchiamo di assumere rischi attivi. Per definizione, ciò significa che non sempre le decisioni di investimento risultano corrette. A volte non siamo riusciti a tenere il passo del benchmark. Ma le sottoperformance temporanee sono sempre state seguite da periodi di forte sovraperformance, rafforzando la nostra fiducia nell’ approccio di gestione attiva nel medio-lungo termine.
Nelle fasi di tensione, attribuiamo grande importanza a una comunicazione trasparente, perché i clienti comprendano cosa è successo, come sono stati influenzati i portafogli e quali azioni stiamo intraprendendo.
“Le sottoperformance temporanee sono sempre state seguite da periodi di forte sovraperformance2, rafforzando la nostra fiducia nell’approccio di gestione attiva nel medio-lungo termine.”
– Markus Thöny, Head of Swiss Fixed Income
L’incertezza è spesso amplificata dalla mancanza di informazioni. Per questo ci impegniamo a fornire aggiornamenti tempestivi, trasparenti e onesti. Tenere i clienti costantemente aggiornati sugli sviluppi, sui rischi e sulle nostre valutazioni rafforza la fiducia e favorisce decisioni di investimento consapevoli.
Una comunicazione chiara, unita a una gestione degli investimenti disciplinata, rappresenta la base di una gestione efficace delle crisi.
Le decisioni di investimento partono da una rigorosa valutazione dei fondamentali degli emittenti e del rischio a livello di portafoglio. Ad esempio, quando si investe in con rating più basso, un’ampia diversificazione è essenziale per gestire il rischio. Le strategie sistematiche di copertura possono mitigare il rischio di ribasso e la volatilità dei portafogli nei periodi di stress del mercato.
Al tempo stesso, le dislocazioni di mercato spesso creano alcune delle opportunità più interessanti, perché possono verificarsi disallineamenti temporanei tra prezzi di mercato e fondamentali sottostanti. La profonda conoscenza degli emittenti e dei mercati da parte dei nostri specialisti del credito ci consente di valutare i rischi con convinzione e individuare opportunità interessanti attraverso un approccio disciplinato e selettivo.
In ultima analisi, consideriamo le dislocazioni di mercato non solo periodi di maggiore rischio, ma anche occasioni per creare valore di lungo termine. Il successo dipende da una forte consapevolezza del rischio, da un’assunzione disciplinata del rischio e dalla capacità di agire quando emergono opportunità.
D: Come sono cambiate nel tempo le esigenze e le aspettative degli investitori e quali fattori favoriscono la fidelizzazione?
R: Un servizio clienti di elevata qualità è fondamentale e negli ultimi anni è diventato ancora più importante. Una comunicazione aperta, trasparente, tempestiva e coerente, sostenuta da analisi approfondite, è essenziale per instaurare e mantenere un rapporto di fiducia.
I clienti continuano a privilegiare performance solide e commissioni competitive, ma le loro aspettative si sono evolute. I requisiti di reporting sono diventati più esigenti, in particolare in aree come la sostenibilità, e dobbiamo essere in grado di rispondere a una gamma più ampia di esigenze. Disponiamo di competenze interne in materia di sostenibilità che ci consentono di soddisfare tali richieste in modo coerente ed efficace.
Al tempo stesso, ci impegniamo a dimostrare il valore della gestione attiva a una comunità di investitori che rimane sostanzialmente concentrata sulle soluzioni passive. Il crescente successo nell’attrarre questi investitori riflette la loro fiducia nelle nostre competenze, nel nostro processo disciplinato e nei risultati ottenuti nel lungo periodo.
Il servizio alla clientela rappresenta per noi un elemento centrale della nostra proposta di valore. Fiducia, trasparenza, reattività e attenzione alle esigenze dei clienti sono alla base di relazioni durature.
D: Come è cambiato il mercato delle obbligazioni societarie in franchi svizzeri nel corso degli anni e quali sono i trend di oggi?
R: Il mercato delle obbligazioni societarie in franchi svizzeri ha attraversato diverse fasi. Dopo la crisi finanziaria il mercato si è notevolmente ampliato sia per dimensioni che per numero di emittenti, poiché le società hanno cercato di diversificare le fonti di finanziamento e ridurre la dipendenza dai prestiti bancari tradizionali.
Nel periodo di tassi d’interesse estremamente bassi o negativi come nelle fasi di stress del mercato, gli emittenti domestici hanno sostanzialmente dominato il mercato primario. Più di recente, tuttavia, numerosi emittenti internazionali sono ritornati sul mercato delle obbligazioni in franchi svizzeri. Tra questi figurano Alphabet e Amazon3. Anche altri grandi emittenti, tra cui Novo Nordisk, L’Oréal e Mondelez3,- hanno collocato emissioni multi-tranche che hanno registrato una forte domanda da parte degli investitori.
“Fducia, trasparenza, reattività e attenzione alle esigenze clienti sono alla base di relazioni durature.”
– Markus Thöny, Head of Swiss Fixed Income
Sulla base agli attuali trend delle emissioni, il 2026 sembra avviato a segnare un nuovo record in termini di volumi di emissione sul mercato primario della Svizzera. Parallelamente, la domanda di obbligazioni svizzere rimane solida e continua ad assorbire l’offerta sul mercato primario, con consistenti afflussi nel segmento del credito societario.
Dal canto suo, il segmento di qualità inferiore a investment grade in franchi svcizzeri continua a ridursi, confermando ulteriormente l’elevata qualità creditizia del mercato. La base di emittenti rimane composta prevalentemente da società di alta qualità con un rischio di default estremamente basso, rendendo questo universo particolarmente interessante per gli investitori in cerca di un buon profilo di rischio/rendimento.
D: Quali sono i rischi o gli sviluppi di mercato che state monitorando con più attenzione?
R: In questo momento i rischi maggiori ci sembrano provenire dagli sviluppi geopolitici e dal loro potenziale impatto su crescita economica, inflazione e occupazione.
Nell’attuale contesto globale, riteniamo difficile conciliare completamente l’ottimismo prevalente sul mercato con i rischi che vediamo all’orizzonte. Il nostro posizionamento odierno è quindi leggermente più prudente rispetto al passato.
Tuttavia, la nostra prudenza non deve essere interpretata come una mancanza di convinzione. Riflette piuttosto un approccio disciplinato e attento ai rischi in un contesto in cui l’incertezza rimane elevata e il rapporto tra rischi e opportunità è diventato meno definito.
D: Quali sono, secondo lei, i temi più importanti per il mercato negli anni a venire?
R: Il nostro obiettivo principale è chiaro: sovraperformare il benchmark nel lungo periodo. Sebbene i rendimenti complessivi continuino a essere relativamente contenuti a causa dei bassi livelli dei tassi d’interesse, riteniamo che il premio per il rischio di credito resti interessante. Di conseguenza, manteniamo un sovrappeso sul credito.
Nell’attuale contesto le obbligazioni societarie appaiono particolarmente interessanti, perché generalmente presentano un rischio di tasso inferiore rispetto ai titoli di Stato.
Al contempo, la volatilità del mercato del credito in franchi svizzeri rimane estremamente contenuta, rendendo il carry la principale fonte di rendimento. Come sempre, un’analisi del credito rigorosa è cruciale per le strategie basate sul carry. Generare rendimenti interessanti richiede una profonda conoscenza degli emittenti, un’attenta selezione dei rischi e un monitoraggio continuo dei fondamentali sottostanti.
Qualora la volatilità tornasse ad aumentare, sarà essenziale cogliere le nuove opportunità che emergeranno. In ultima analisi, una sovraperformance duratura può essere ottenuta solo attraverso decisioni di investimento ben documentate e consapevoli dei rischi. Gli investitori capaci di agire in modo selettivo e tempestivo saranno nella posizione migliore per generare una sovraperformance nel lungo periodo.
Scopri di più sulla nostra strategia Swiss franc bonds